Carte, smartphone, QR code : bien encaisser quand on est commerçant
Terminal, QR code, lien de paiement, frais à comparer et obligation légale : le guide pratique pour accepter la carte et le smartphone dans votre commerce.
Au marché, à l'atelier ou derrière le comptoir, de plus en plus de clients sortent leur carte ou leur téléphone plutôt que des billets. Pour un commerçant ou un artisan, accepter ces paiements est devenu une évidence, et même une obligation dans bien des cas. Reste à choisir la bonne solution sans se laisser surprendre par les frais.
Ce que prévoit la loi belge
Depuis 2022, les entreprises qui vendent des biens ou des services aux consommateurs doivent en principe proposer au moins un moyen de paiement électronique. Concrètement, le client doit pouvoir régler autrement qu'en liquide : par carte, par smartphone ou par un autre moyen électronique, selon ce que vous choisissez de proposer.
La règle vise large, de la boucherie au salon de coiffure en passant par l'électricien qui termine un dépannage chez un particulier. Des nuances et des exceptions peuvent exister selon les situations, et des sanctions sont prévues en cas de manquement. Pour connaître le champ exact de l'obligation, la référence reste le SPF Économie, qui publie des explications détaillées à destination des entreprises.
Proposer un paiement électronique ne signifie pas pour autant bannir les espèces. Le paiement en liquide fait lui aussi l'objet de règles, et afficher « pas de cash » sur sa porte n'est pas une décision à prendre à la légère. Là encore, vérifiez auprès du SPF Économie ce qui s'applique à votre activité avant de changer vos habitudes.
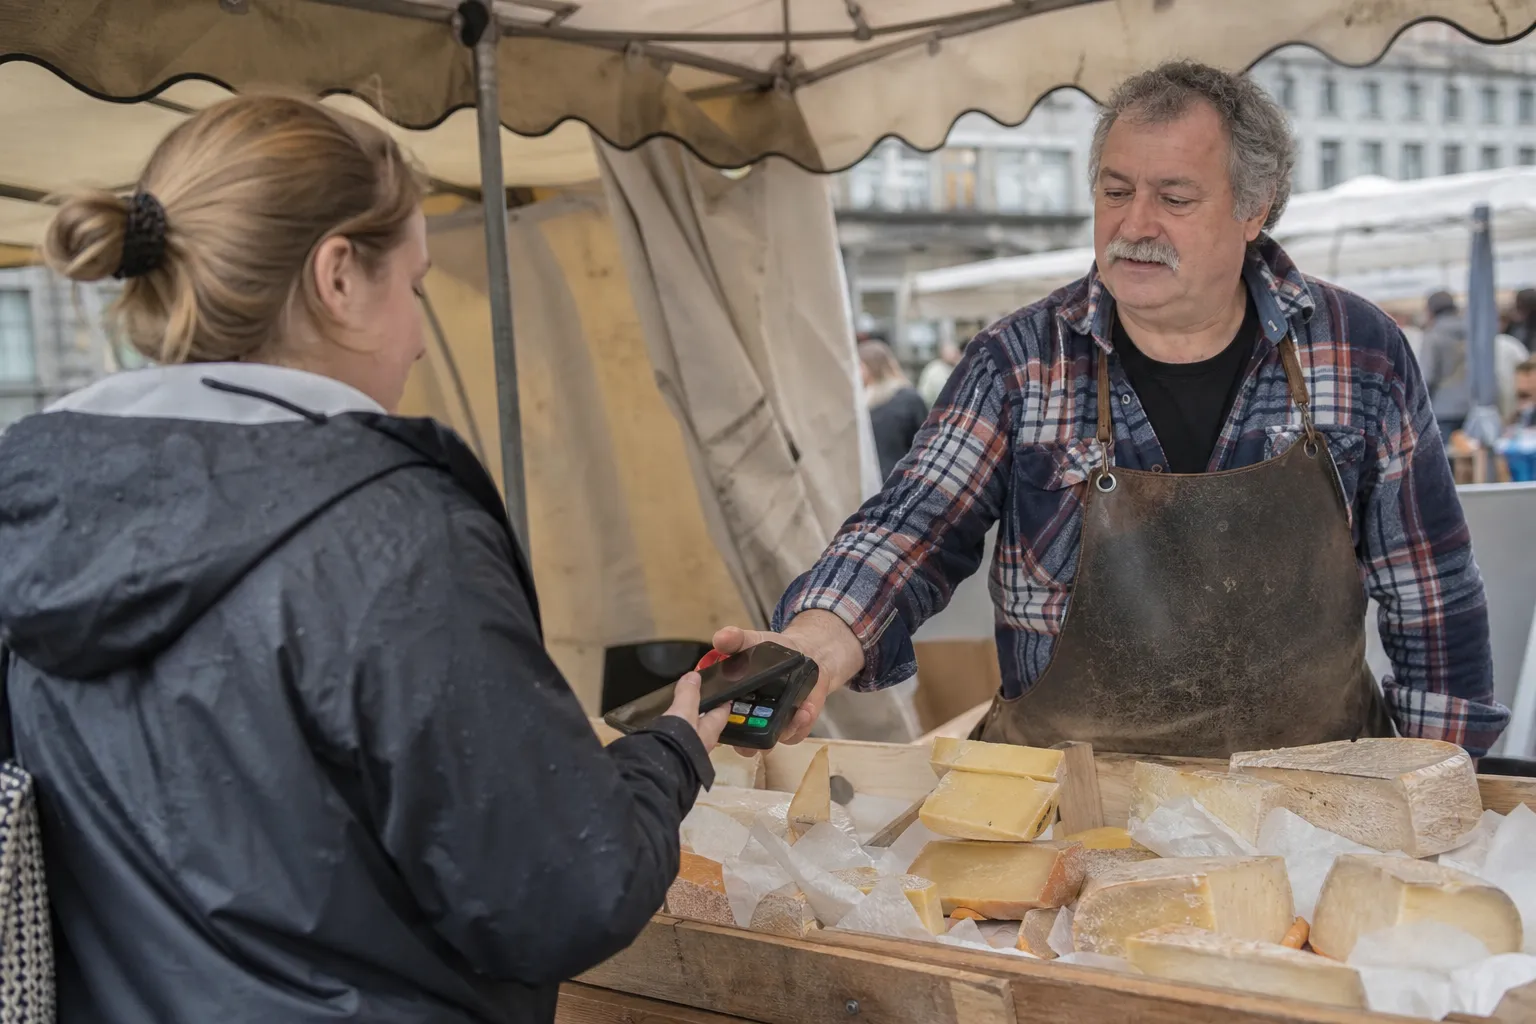
Didier, fromager sur le marché de Namur, a franchi le pas il y a quelques années. « J'avais une boîte à billets et un carnet. Aujourd'hui, beaucoup de clients me tendent leur téléphone avant même que j'annonce le prix. Sans solution électronique, je perdrais des ventes tous les samedis. »
Terminal, QR code ou lien : trois façons d'encaisser
Le terminal de paiement
C'est la solution la plus connue. Le client insère sa carte, la pose sur l'appareil en mode sans contact ou approche son smartphone. Il existe des terminaux fixes, reliés à la caisse, et des modèles portables qui fonctionnent en Wi-Fi ou sur le réseau mobile, pratiques sur un marché, dans une camionnette ou sur un chantier. On peut généralement les acheter ou les louer.
Certaines solutions récentes transforment même le smartphone ou la tablette du commerçant en terminal, sans appareil supplémentaire. Une piste intéressante pour une activité itinérante ou un faible volume de ventes, à condition de vérifier qu'elle accepte bien les cartes utilisées par vos clients, à commencer par Bancontact.
Le paiement par QR code
Très répandu en Belgique, il repose sur un principe simple : le client scanne un QR code avec l'application de sa banque ou une application de paiement, confirme, et l'argent part vers votre compte. Pas ou peu de matériel, des frais souvent modérés : c'est une porte d'entrée idéale pour un petit commerce.
Deux variantes coexistent. Le QR code fixe, un autocollant posé près de la caisse, oblige le client à taper lui-même le montant, avec un risque d'erreur. Le QR code dynamique, généré par votre caisse ou votre application avec le montant exact, est plus fiable.
Le lien de paiement
Envoyé par e-mail ou par SMS, il permet d'encaisser à distance : un acompte avant une commande, une facture, une réservation. Karim, électricien à Schaerbeek, l'utilise systématiquement pour les acomptes. « J'envoie le lien avec le devis signé, le client paie depuis son canapé, et je commande le matériel le jour même. »
Les frais, à comparer ligne par ligne
Les offres sont nombreuses et leurs grilles tarifaires rarement présentées de la même façon. Pour comparer honnêtement, reprenez chaque poste :
- la commission par transaction : un pourcentage du montant, un montant fixe, ou les deux, souvent différente selon qu'il s'agit d'une carte de débit, d'une carte de crédit ou d'une carte étrangère ;
- le matériel : prix d'achat, location mensuelle, frais de mise en service ;
- l'abonnement éventuel, la durée d'engagement et les conditions de résiliation ;
- le délai de versement sur votre compte, qui pèse directement sur votre trésorerie ;
- les options facturées à part : connexion mobile, rouleaux de papier, lien avec votre logiciel de caisse.
Le meilleur réflexe consiste à simuler le coût sur un mois réel : combien de ventes, pour quel montant moyen ? Une offre sans abonnement mais avec une commission plus élevée convient souvent à un artisan qui encaisse quelques gros montants. À l'inverse, une boulangerie qui enchaîne les petits achats aura intérêt à regarder de près le coût par transaction.
Méfiez-vous des contrats longs à reconduction tacite, et demandez plusieurs devis : votre banque, un ou deux prestataires spécialisés, éventuellement votre fédération professionnelle, qui négocie parfois des conditions pour ses membres.
La sécurité, un réflexe quotidien
Première règle, simple mais essentielle : vérifiez toujours qu'un paiement est bien arrivé sur votre propre terminal ou votre propre application, jamais en vous fiant à l'écran du client. Une capture d'écran « paiement réussi » peut être ancienne, voire fabriquée, et le stratagème fonctionne surtout aux heures de pointe.
Les commerçants sont aussi visés par des arnaques spécifiques. Un faux technicien appelle pour une « mise à jour urgente » du terminal et demande vos codes d'accès. Un faux e-mail annonce la résiliation de votre contrat si vous ne confirmez pas vos coordonnées bancaires. Dans le doute, raccrochez et rappelez le numéro officiel qui figure dans votre contrat, et transférez les messages suspects à Safeonweb.
Protégez également l'accès à votre espace en ligne chez votre prestataire avec un mot de passe solide et la double authentification. Ne notez jamais un numéro de carte complet dicté par téléphone. Et pour les remboursements, restez prudent : un client qui insiste pour être remboursé sur une autre carte ou un autre compte que celui utilisé pour l'achat doit éveiller votre méfiance.
Bien s'organiser au quotidien
Affichez clairement les moyens de paiement acceptés, à l'entrée comme près de la caisse : le client sait à quoi s'attendre et vous évitez les discussions. Prévoyez aussi un plan de secours pour les jours de panne de réseau ou de terminal. Nadia, coiffeuse à Arlon, garde un QR code de paiement imprimé dans son tiroir. « Le jour où mon terminal a refusé de démarrer, personne n'est reparti sans payer. »
Pensez enfin à votre comptabilité. Les versements arrivent souvent regroupés et déjà diminués des frais, ce qui complique le rapprochement avec vos ventes. La plupart des prestataires proposent un relevé détaillé à exporter : transmettez-le chaque mois à votre comptable, qui vous remerciera.
À retenir : En Belgique, les entreprises qui vendent aux consommateurs doivent en principe proposer au moins un moyen de paiement électronique depuis 2022. Terminal, QR code ou lien de paiement : choisissez selon votre activité et comparez le coût total sur un mois réel, pas seulement la commission affichée. Vérifiez chaque paiement sur votre propre appareil et méfiez-vous des faux techniciens. Pour le détail des obligations, la référence reste le SPF Économie.
Questions fréquentes
Un commerçant est-il obligé d'accepter les paiements électroniques en Belgique ?
Depuis 2022, les entreprises qui vendent des biens ou des services aux consommateurs doivent en principe proposer au moins un moyen de paiement électronique. Il ne s'agit pas forcément d'un terminal pour carte : un paiement par QR code ou par application peut convenir. Le SPF Économie précise le champ exact de l'obligation et ses éventuelles exceptions.
Quelle est la solution de paiement la moins chère pour un petit commerce ?
Il n'existe pas de réponse unique : tout dépend du nombre de ventes et du montant moyen des achats. Les solutions par QR code demandent peu ou pas de matériel, tandis qu'un terminal implique souvent un achat ou une location. Le plus sûr est de simuler le coût total de plusieurs offres sur un mois réel d'activité.
Le paiement par QR code est-il sûr pour le commerçant ?
Oui, à condition de vérifier la réception du paiement sur votre propre appareil, et jamais sur l'écran du client. Une capture d'écran ou une fausse confirmation peut tromper un regard pressé. Privilégiez aussi les QR codes générés avec le montant exact plutôt que ceux où le client tape lui-même la somme.
Un artisan qui travaille chez ses clients doit-il aussi proposer un paiement électronique ?
L'obligation ne se limite en principe pas aux magasins : elle vise les entreprises qui vendent aux consommateurs. Un terminal portable, un QR code ou un lien de paiement envoyé par SMS permettent d'y répondre facilement à la fin d'une intervention. En cas de doute sur votre situation, renseignez-vous auprès du SPF Économie ou de votre fédération professionnelle.